Obsah článku
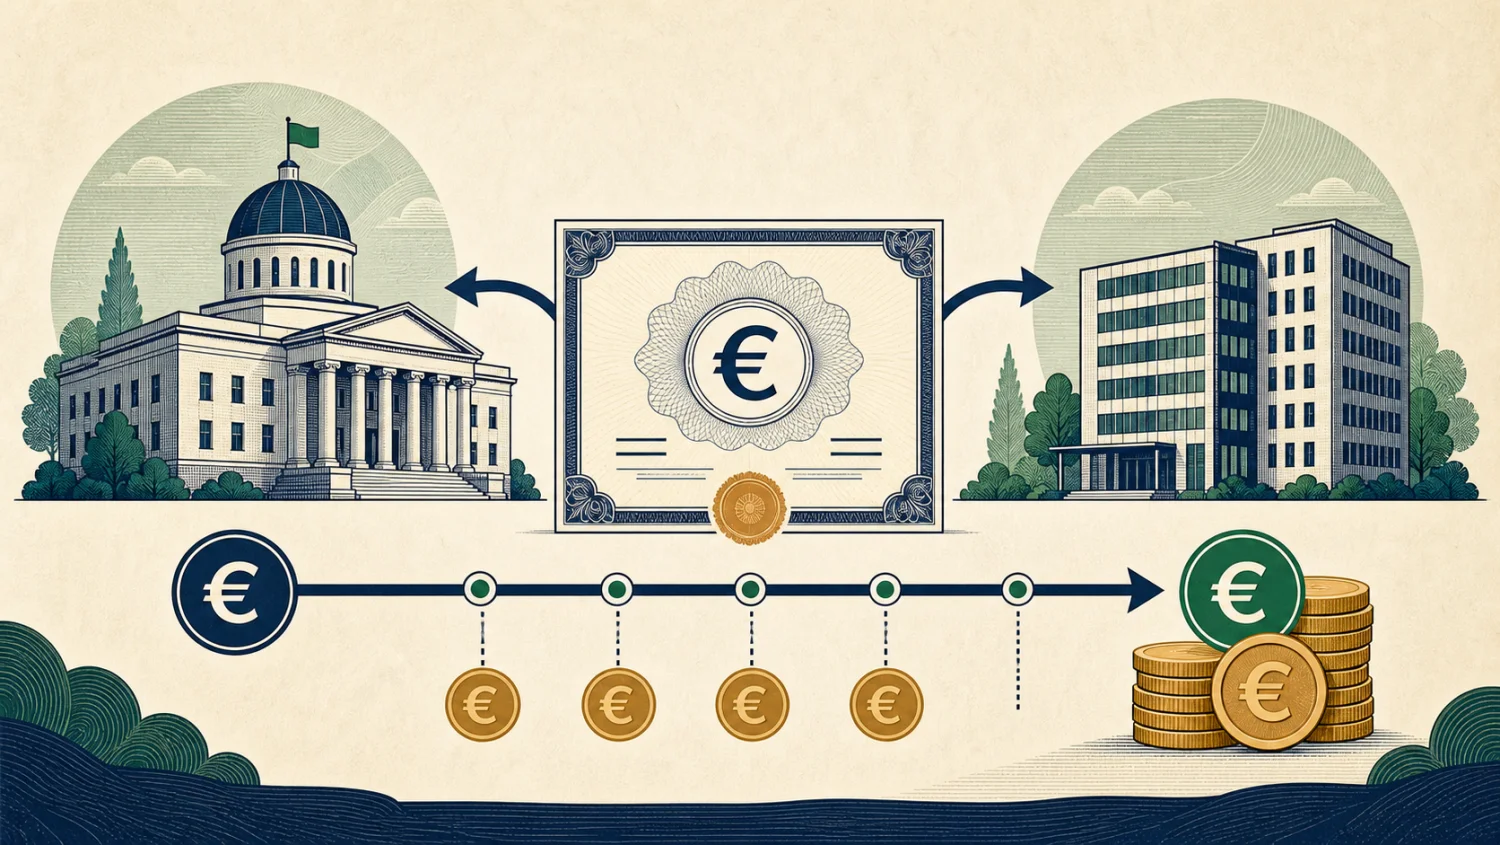
Dlhopis je cenný papier, ktorým požičiate peniaze štátu, mestu, banke alebo firme. Emitent vám za to platí dohodnutý úrok (kupón) a v deň splatnosti vráti požičanú sumu. Na rozdiel od akcie nie ste spoluvlastníkom firmy, ale veriteľom. Slovenský štát v marci 2026 predal občanom dlhopisy s úrokom 2,70 % a 3,00 % ročne, oslobodené od dane.
Ako dlhopis funguje?
Dlhopis funguje ako pôžička rozdelená na rovnaké kusy: kúpou kusu požičiate emitentovi jeho menovitú hodnotu na dohodnutý čas. Emitent vám každý rok (niekedy polročne) vyplatí kupón a v deň splatnosti vráti menovitú hodnotu. Práva a povinnosti upravujú emisné podmienky alebo prospekt, ktoré musí emitent zverejniť.
Kupón býva pevný, ale existujú aj dlhopisy s pohyblivým úrokom naviazaným napríklad na sadzbu Euribor. Takzvané bezkupónové dlhopisy úrok nevyplácajú, predávajú sa pod menovitou hodnotou a výnosom je rozdiel medzi kúpnou cenou a sumou vrátenou v splatnosti.
Dlhopis nemusíte držať do konca. Ak sa obchoduje na burze, dá sa predať, no jeho cena sa môže od menovitej hodnoty líšiť nahor aj nadol.
Prečo cena dlhopisu klesá, keď rastú úroky?
Cena existujúceho dlhopisu klesá pri raste trhových úrokov, lebo nové dlhopisy ponúkajú vyšší kupón a starší s nižším kupónom sa musí zlacniť, aby bol pre kupujúceho rovnako výhodný. Pri poklese sadzieb to platí opačne a cena rastie.
Tabuľka ukazuje päťročný dlhopis s menovitou hodnotou 1 000 € a kupónom 4 % (40 € ročne) pri rôznych trhových výnosoch. Ide o ilustračný výpočet bez poplatkov a dane.
| Trhový výnos podobných dlhopisov (% p. a.) | Cena päťročného dlhopisu s kupónom 4 % (€) |
|---|---|
| 3 % | 1 045,80 |
| 4 % | 1 000,00 |
| 5 % | 956,71 |
Ak kúpite tento dlhopis za 956,71 € a podržíte ho do splatnosti, dostanete päť kupónov po 40 € a nakoniec 1 000 €. Váš ročný výnos do splatnosti je tak 5 %, nie 4 %. Dôležité je preto porovnávať výnos do splatnosti, nie samotný kupón.
Citlivosť ceny rastie so splatnosťou. Desaťročný dlhopis by pri rovnakom náraste sadzieb stratil viac ako päťročný. V roku 2022, keď centrálne banky rýchlo zvyšovali sadzby, stratili desaťročné americké štátne dlhopisy podľa dát profesora Damodarana (NYU Stern) 17,83 % hodnoty, najviac od roku 1928.
Aké druhy dlhopisov existujú?
Dlhopisy sa delia podľa emitenta na štátne, komunálne, bankové (vrátane krytých) a podnikové, pričom s rizikom emitenta rastie aj úrok. Ďalšie delenie je podľa typu kupónu a splatnosti.
| Druh dlhopisu | Kto ho vydáva | Typické riziko | Poznámka |
|---|---|---|---|
| Štátny | štát (na Slovensku ARDAL) | nízke pri stabilných štátoch | aj emisie pre občanov |
| Komunálny | mesto, kraj | nízke až stredné | na Slovensku zriedkavé |
| Krytý (hypotekárny) | banka | nízke | zabezpečený úvermi banky |
| Podnikový (korporátny) | firma | stredné až vysoké | vyšší kupón za vyššie riziko |
| Dlhopisový ETF | fond s mnohými emisiami | podľa zloženia | bez pevnej splatnosti |
Bonitu emitenta hodnotia ratingové agentúry. Dlhopisy s ratingom pod investičným stupňom (pod BBB- alebo Baa3) sa označujú ako špekulatívne a ich vysoký kupón je odmenou za reálne riziko, že emitent nezaplatí.
Na Slovensku sa opakovane objavujú dlhopisy menších firiem predávané priamo verejnosti s nadpriemerne vysokým kupónom. Pri krachu takej firmy môže investor prísť o celú istinu, lebo dlhopisy nechráni Fond ochrany vkladov. Pred kúpou si prečítajte prospekt a výsledky firmy.
Čo sú štátne dlhopisy pre ľudí a ako dopadli v roku 2026?
Štátne dlhopisy pre ľudí sú emisie Slovenskej republiky určené fyzickým osobám, ktoré sa predávajú cez banky bez poplatku za kúpu a ich úrok je oslobodený od dane aj odvodov. Vydáva ich Agentúra pre riadenie dlhu a likvidity (ARDAL).
| Emisia (marec 2026) | Úrok p. a. | Splatnosť | Predaný objem |
|---|---|---|---|
| INVESTOR II (ŠD 258) | 2,70 % | 27. 3. 2028 | 250 mil. € (vypredané) |
| PATRIOT II (ŠD 259) | 3,00 % | 27. 3. 2030 | 167 mil. € |
Menovitá hodnota kusu bola 1 000 €, emisný kurz 100 % a minimálny nákup jeden kus. Úrok sa vypláca raz ročne 27. marca, prvýkrát 27. 3. 2027. Upisovanie trvalo od 2. do 20. marca 2026. Prvé dve emisie z roku 2025 (INVESTOR a PATRIOT) mali úrok 3 % a 3,3 % a celý objem 500 mil. € sa vypredal do 6. 3. 2025.
Pred splatnosťou môžete dlhopisy predať cez banku, u ktorej ste ich kúpili, za aktuálnu trhovú cenu. Predajný poplatok je podľa ponukového dokumentu najviac 10 € pri sume do 10 000 €, 50 € do 50 000 € a 100 € do 100 000 €. Termín ďalšej emisie zverejňuje ARDAL na stránke dlhopisypreludi.ardal.sk.
Modelový výpočet: PATRIOT II verzus termínovaný vklad
Pri vklade 10 000 € dostanete z dlhopisu PATRIOT II ročne 300 € bez dane. Úrok z termínovaného vkladu sa zdaňuje zrážkou 19 %, preto by vklad musel ponúkať 3,70 % p. a., aby vám ostalo rovnakých 300 €.
| Produkt (10 000 €, 1 rok, stav 2026) | Hrubý úrok | Daň | Čistý úrok |
|---|---|---|---|
| PATRIOT II, 3,00 % | 300 € | 0 € | 300 € |
| Termínovaný vklad, 3,00 % | 300 € | 57 € | 243 € |
| Termínovaný vklad, 3,70 % | 370 € | 70,30 € | 299,70 € |
Rozdiel je v likvidite: termínovaný vklad po lehote vyberiete bez straty, dlhopis pred splatnosťou predávate za trhovú cenu, ktorá môže byť nižšia ako 1 000 €. Aktuálne sadzby vkladov porovnáva článok o najvýhodnejšom termínovanom vklade.
Ako sa zdaňujú úroky a zisk z dlhopisov?
Úroky zo slovenských dlhopisov sa zdaňujú zrážkovou daňou 19 %, ktorú strhne vyplácajúci, a úroky zo zahraničných dlhopisov uvádzate v daňovom priznaní so sadzbou 19 %. Výnimkou sú štátne dlhopisy pre občanov, ktorých úrok je od dane oslobodený.
- Úrok zo slovenského dlhopisu: zrážka 19 %, priznanie nepodávate a zdravotné poistenie sa neplatí.
- Úrok zo zahraničného dlhopisu: 19 % v daňovom priznaní typu B a podľa zákona o zdravotnom poistení aj odvod 16 % (roky 2026 a 2027).
- Zisk z predaja burzového dlhopisu po viac ako roku držby je oslobodený podľa časového testu.
- Štátne dlhopisy pre ľudí: úrok aj zisk z predaja sú oslobodené od dane a odvodov.
Pri dlhopisoch kúpených pod menovitou hodnotou sa rozdiel medzi kúpnou cenou a menovitou hodnotou zdaňuje v splatnosti ako kapitálový príjem. Pri väčších sumách v zahraničných dlhopisoch sa oplatí overiť postup u daňového poradcu.
Aké riziká dlhopis nesie?
Najväčšie riziko dlhopisu je, že emitent nezaplatí, a pri predaji pred splatnosťou aj to, že cena medzitým klesne. Riziká sa líšia podľa emitenta a splatnosti.
- Úverové riziko: pri krachu emitenta hrozí strata istiny aj úrokov. Dlhopisy nekryje Fond ochrany vkladov.
- Úrokové riziko: pri raste sadzieb klesá cena, najviac pri dlhých splatnostiach.
- Inflácia: pevný kupón stráca reálnu hodnotu, ak ceny rastú rýchlejšie. Dopad si overíte v inflačnej kalkulačke.
- Likvidita: menšie emisie sa ťažko predávajú a rozdiel medzi nákupnou a predajnou cenou býva veľký.
- Menové riziko: pri dlhopisoch v dolároch kolíše aj kurz.
Ako dlhopisy zapadajú do portfólia?
Dlhopisy v portfóliu tlmia výkyvy akcií a slúžia na peniaze, ktoré budete potrebovať v kratšom horizonte. Ich podiel býva vyšší, čím bližšie je cieľ alebo čím nižšia je vaša tolerancia na pokles.
Dlhopisy však nie sú bez výkyvov ani vždy opačné k akciám, čo ukázal rok 2022, keď klesli akcie aj dlhopisy. Viac o rozkladaní rizika vysvetľuje článok o diverzifikácii. Kto chce dlhopisy bez výberu jednotlivých emisií, môže použiť dlhopisové ETF, ktoré drží stovky emisií naraz. Vývoj rôznych výnosov v čase si namodelujete v investičnej kalkulačke.
Časté otázky o dlhopisoch
Je dlhopis bezpečnejší ako akcia?
Spravidla áno, cena dlhopisov kolíše menej ako cena akcií a veritelia majú pri krachu prednosť pred akcionármi. Bezpečnosť však závisí od emitenta. Dlhopis zadlženej firmy môže byť rizikovejší ako akcia stabilnej spoločnosti.
Kde sa dajú kúpiť štátne dlhopisy pre ľudí?
Iba v čase upisovania, cez banky zapojené do predaja. Zoznam bánk, termíny a podmienky zverejňuje ARDAL pri každej emisii na stránke Dlhopisy pre ľudí.
Čo je výnos do splatnosti?
Je to priemerný ročný výnos, ak dlhopis kúpite za aktuálnu cenu a podržíte ho do splatnosti. Zahŕňa kupóny aj rozdiel medzi kúpnou cenou a menovitou hodnotou, preto je lepším porovnaním ako samotný kupón.
Môžem prísť o peniaze aj pri štátnom dlhopise?
Pri držbe do splatnosti stratu spôsobí iba neschopnosť štátu splácať, čo je pri Slovensku málo pravdepodobné. Pri predaji pred splatnosťou môžete dostať menej, ak trhové sadzby medzitým vzrástli.