Obsah článku
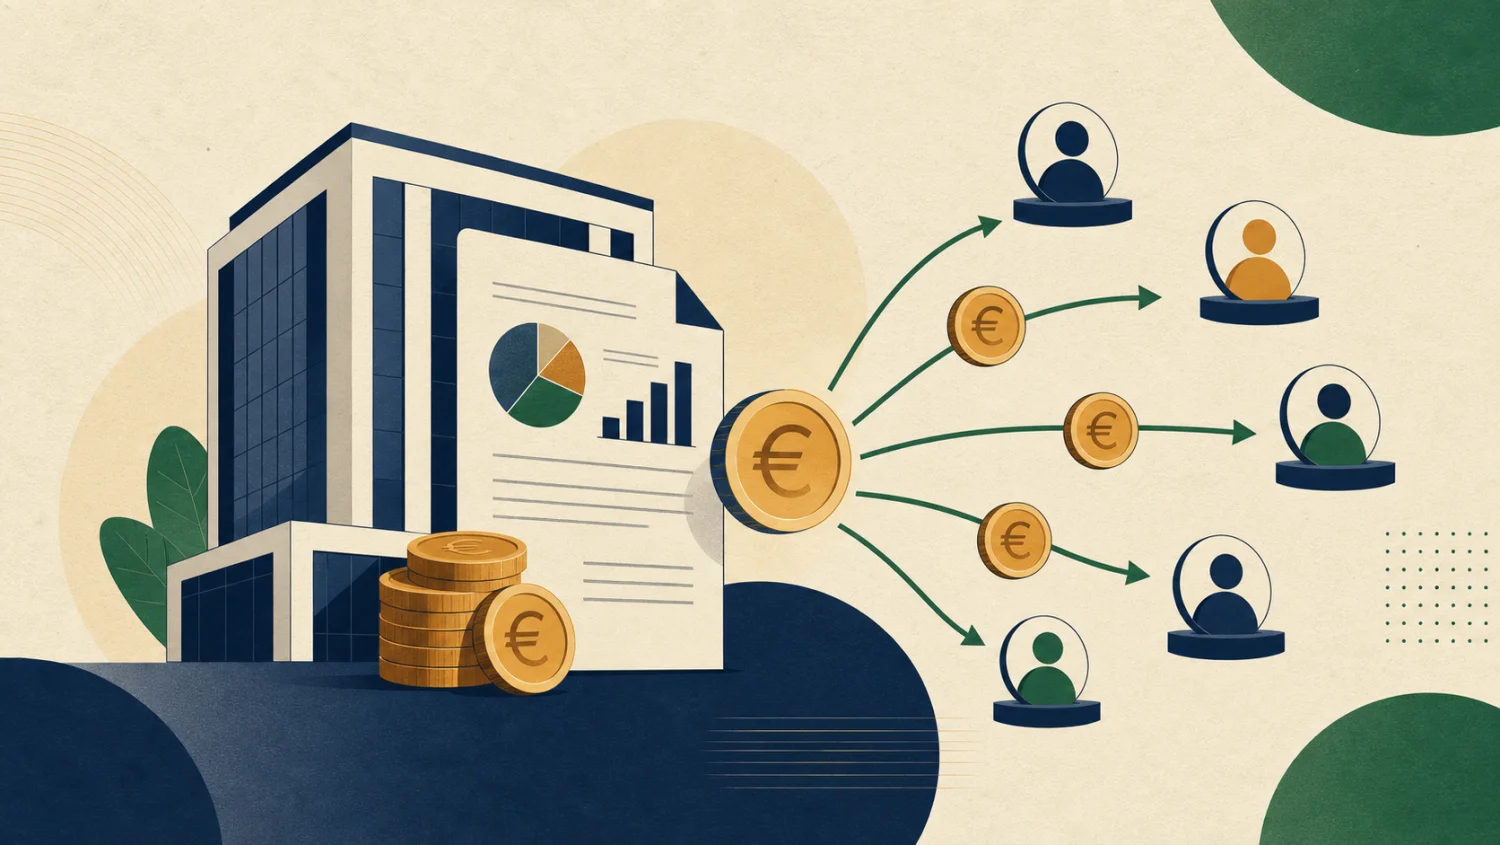
Dividenda je časť zisku, ktorú akciová spoločnosť alebo s.r.o. vyplatí svojim vlastníkom podľa počtu akcií alebo výšky podielu. Fyzická osoba na Slovensku z nej v roku 2026 zaplatí daň spravidla 7 %, pri podiele zo zisku za rok 2024 sadzbou 10 %. Firma nemusí dividendu vyplácať vôbec. O jej výške rozhoduje valné zhromaždenie podľa toho, koľko zisku chce rozdeliť a koľko si ponechá na rast.
Ako dividenda funguje a kto na ňu má nárok?
Na dividendu má nárok ten, kto je akcionárom k rozhodnému dňu, pri burzových akciách teda ten, kto akciu kúpil pred ex-dividend dátumom. Výška sa uvádza v eurách alebo dolároch na jednu akciu, pri s.r.o. ako podiel na zisku podľa výšky obchodného podielu.
Firma najprv uzavrie účtovný rok a zistí zisk. Predstavenstvo navrhne, koľko z neho rozdeliť, a návrh schváli valné zhromaždenie. Obchodný zákonník pritom zakazuje vyplatiť zisk, ak by to firmu dostalo do úpadku alebo ak by jej vlastné imanie kleslo pod zákonom stanovenú hranicu.
Rastové firmy často dividendy nevyplácajú a zisk investujú späť. Zrelé firmy s menšími investičnými potrebami ich vyplácajú pravidelne. Ani dlhoročná história výplat však nie je záruka, že dividenda bude aj budúci rok.
Aké sú dôležité dátumy pri výplate dividendy?
Pri každej dividende sú štyri dátumy: deň vyhlásenia, ex-dividend dátum, rozhodný deň a deň výplaty. Pre investora je najdôležitejší ex-dividend dátum, lebo rozhoduje o nároku.
| Dátum | Čo znamená | Čo pre vás vyplýva |
|---|---|---|
| Deň vyhlásenia | firma oznámi výšku a termíny dividendy | viete, koľko a kedy dostanete |
| Ex-dividend dátum | prvý deň obchodovania bez nároku na dividendu | treba kúpiť najneskôr deň pred ním |
| Rozhodný deň (record date) | firma zistí zoznam akcionárov | pri burzových akciách vyplýva z vyrovnania obchodu |
| Deň výplaty | peniaze prídu brokerovi a potom na váš účet | býva o niekoľko dní až týždňov neskôr |
Ex-dividend dátum závisí od lehoty vyrovnania obchodu. V USA sa od mája 2024 obchody vyrovnávajú za jeden pracovný deň, preto ex-dividend dátum pripadá na rovnaký deň ako rozhodný deň. Na európskych burzách s vyrovnaním za dva pracovné dni býva o deň skôr.
V deň ex-dividend sa cena akcie spravidla zníži približne o výšku dividendy. Kúpiť akciu deň pred ex-dátumom a predať ju po ňom sa preto zväčša neoplatí, cena klesne a z dividendy ešte zaplatíte daň.
Ako vypočítať dividendový výnos?
Dividendový výnos je ročná dividenda na akciu vydelená aktuálnou cenou akcie a udáva sa v percentách. Pri dividende 2 € ročne a cene akcie 50 € je výnos 4 %.
Druhým ukazovateľom je výplatný pomer (payout ratio), teda podiel vyplatenej dividendy na zisku. Ak firma zarobí 4 € na akciu a vyplatí 2 €, výplatný pomer je 50 %. Výplatný pomer blízko 100 % alebo vyšší znamená, že firma rozdeľuje všetko alebo viac, ako zarába, a dividenda je zraniteľná.
Vysoký výnos nemusí byť dobrá správa. Výnos rastie aj vtedy, keď cena akcie padá, lebo trh čaká problémy. Takýto prípad sa označuje ako dividendová pasca a končí znížením výplaty.
Koľko dane zaplatíte z dividendy v roku 2026?
Z dividendy od slovenskej firmy vyplatenej fyzickej osobe zrazí firma daň 7 %, ak ide o zisk za roky 2017 až 2023 alebo od roku 2025, a 10 % pri zisku za rok 2024. Dividenda z nespolupracujúceho štátu sa zdaňuje sadzbou 35 %. Podiely na zisku za roky 2004 až 2016 nie sú predmetom dane.
| Situácia (rok výplaty 2026) | Sadzba dane | Ako sa platí |
|---|---|---|
| Slovenská a. s. alebo s.r.o., zisk za 2017 až 2023 alebo 2025 | 7 % | zrážku odvedie firma, priznanie nepodávate |
| Slovenská a. s. alebo s.r.o., zisk za rok 2024 | 10 % | zrážku odvedie firma |
| Zahraničná firma zo zmluvného štátu | 7 % (10 % pri zisku za 2024) | v daňovom priznaní typu B, so zápočtom zahraničnej dane |
| Firma z nespolupracujúceho štátu | 35 % | v daňovom priznaní |
Zahraničné dividendy uvádzate v daňovom priznaní typu B v prílohe č. 2 a zdroj v oddiele XIII. Daň zrazenú v zahraničí si započítate najviac do výšky, ktorú povoľuje zmluva o zamedzení dvojitého zdanenia s danou krajinou.
Dividendy zo ziskov od roku 2017 nie sú zdrojom zdravotného poistenia, preto z nich odvody neplatíte. Oslobodenie zisku po roku držby (časový test) sa na dividendy nevzťahuje, týka sa iba predaja akcie.
Modelový výpočet: dividenda z americkej akcie
Slovenský investor dostane od americkej firmy hrubú dividendu 100 USD. U brokera má vyplnený formulár W-8BEN, takže USA zrazia daň podľa zmluvy so Slovenskom 15 %.
| Položka (výplata v roku 2026) | Suma v USD |
|---|---|
| Hrubá dividenda | 100 |
| Daň zrazená v USA (15 %) | 15 |
| Slovenská daň 7 % | 7 |
| Zápočet zahraničnej dane (najviac do slovenskej dane) | -7 |
| Doplatok na Slovensku | 0 |
| Čistá dividenda | 85 |
V daňovom priznaní sumy prepočítate na eurá. Bez formulára W-8BEN zrážajú USA 30 % a rozdiel nad zmluvnú sadzbu vám Slovensko nevráti, o preplatok by ste museli žiadať v USA. Pri dividendách z krajín s vysokou zrážkou je výsledné zdanenie vyššie ako pri slovenskej firme.
Oplatí sa investovať do dividendových akcií?
Dividendové akcie sa hodia investorovi, ktorý chce pravidelný peňažný príjem, ale celkový výnos nezvyšujú automaticky. Výnos akcie je súčet dividend a zmeny ceny, a cena po výplate klesá.
- Pravidelná výplata bez nutnosti predávať akcie, čo sa hodí napríklad na dôchodku.
- Firmy so stabilnou dividendou bývajú zrelé a zarábajúce.
- Dividendy sa dajú reinvestovať a využiť zložené úročenie.
- Každá výplata sa zdaní hneď, kým zisk z predaja akcie môže byť po roku držby oslobodený.
- Dividendu môže firma kedykoľvek znížiť alebo zrušiť.
- Portfólio len z dividendových titulov býva sústredené do bánk, energetiky či spotrebného tovaru. Riešením je diverzifikácia.
Z daňového pohľadu je pre slovenského investora, ktorý peniaze nepotrebuje teraz, zaujímavé akumulačné ETF. Dividendy reinvestuje vo vnútri fondu, takže ich investor nezdaňuje každý rok a pri predaji po viac ako roku platí časový test. Dlhodobý rozdiel si môžete namodelovať v investičnej kalkulačke.
Ako sa vypláca podiel na zisku zo s.r.o.?
Spoločníkovi s.r.o. sa vypláca podiel na zisku a zdaňuje sa rovnako ako dividenda, sadzbou 7 % (10 % pri zisku za rok 2024), ktorú zrazí spoločnosť. O rozdelení rozhoduje valné zhromaždenie po schválení účtovnej závierky.
Zrážkovú daň spoločnosť odvedie do 15. dňa mesiaca nasledujúceho po výplate. Pre spoločníka je tým daň vybavená a podiel na zisku do priznania neuvádza. Ak s.r.o. zisk nerozdelí, môže ho ponechať v nerozdelenom zisku a vyplatiť neskôr. Sadzba sa potom určí podľa roka, za ktorý zisk vznikol.
Časté otázky o dividende
Musí firma dividendu vyplácať?
Nie. Výplata je rozhodnutie valného zhromaždenia, nie povinnosť. Mnohé rastové firmy dividendy nevyplácajú a zisk investujú späť do podnikania.
Existujú akcie s mesačnou dividendou?
Áno, mesačne vypláca časť amerických realitných fondov (REIT) a niektoré fondy. Frekvencia výplaty však nehovorí nič o výške výnosu ani o riziku. Pri každej výplate sa rovnako zdaňuje.
Ako sa zdaňujú výplaty z distribučného ETF?
Výplata z ETF nemusí byť z pohľadu zákona dividendou, lebo fond nie je akciová spoločnosť v bežnom zmysle. Časť poradcov ju posudzuje ako dividendu so sadzbou 7 %, časť ako kapitálový príjem so sadzbou 19 %. Pri distribučnom ETF si postup overte u daňového poradcu.
Platí sa zo slovenskej dividendy zdravotné poistenie?
Nie, ak ide o zisk za rok 2017 a neskôr. Zákon o zdravotnom poistení zahŕňa do odvodov iba dividendy, ktoré nie sú predmetom dane z príjmov, čo sa týka iba podielov zo ziskov za roky do 2016.