
Obsah článku
- Ako vinkulácia funguje a prečo ju banka žiada?
- Ako vybaviť vinkuláciu krok za krokom?
- Čo musí obsahovať potvrdenie o vinkulácii?
- Musím mať poistenie z poisťovne, ktorú odporúča banka?
- Čo robiť po poistnej udalosti na vinkulovanej nehnuteľnosti?
- Dá sa vinkulácia zrušiť a čo pri predaji bytu?
- Chráni vinkulácia aj vlastníka nehnuteľnosti?
- Časté otázky o vinkulácii poistenia
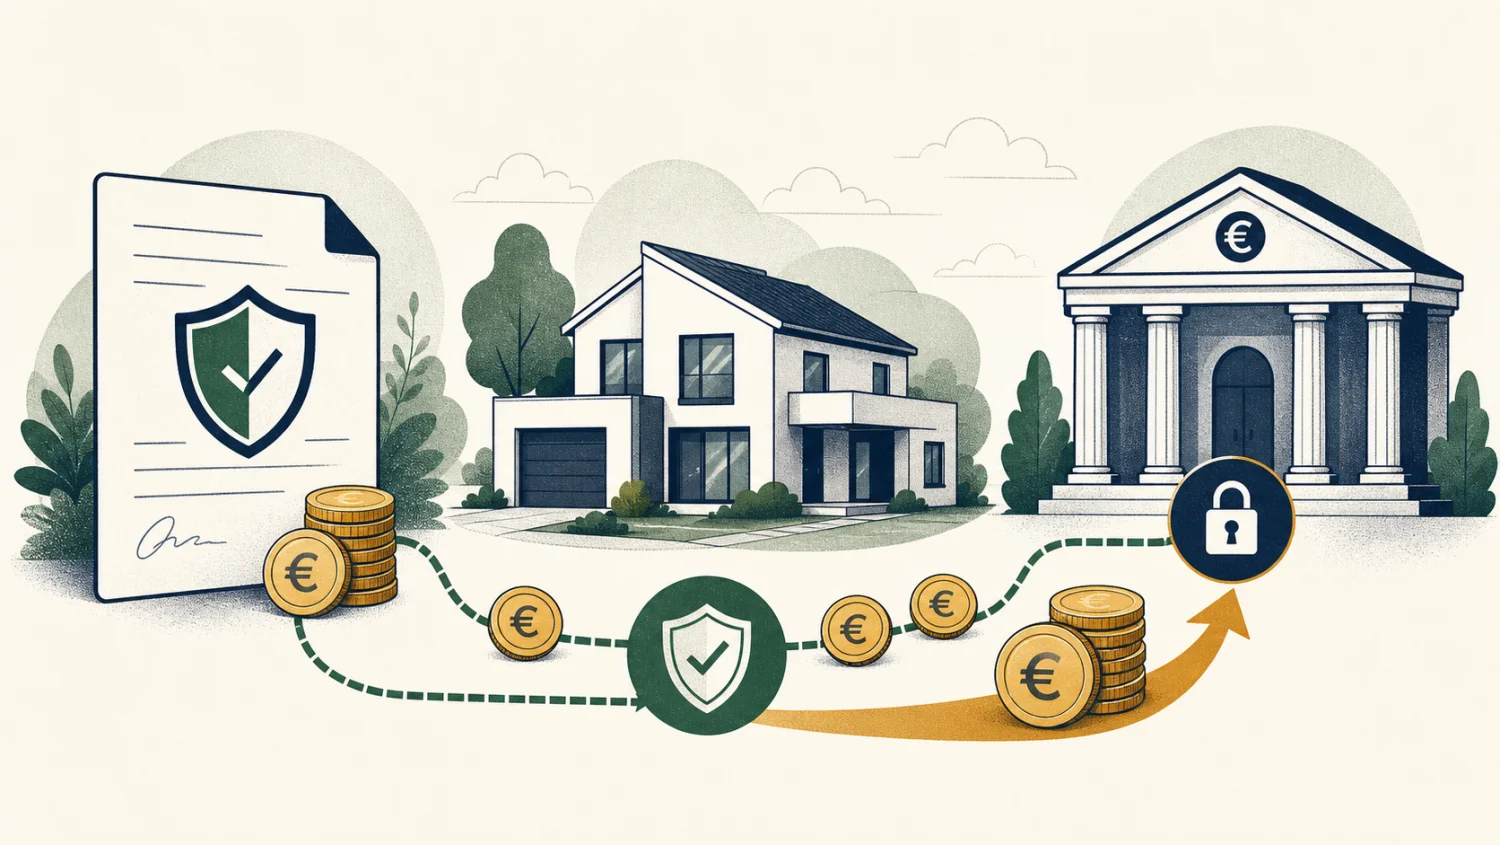
Vinkulácia poistenia pri hypotéke znamená, že poisťovňa vyplatí plnenie za poškodenú založenú nehnuteľnosť banke alebo len s jej súhlasom, nie priamo vám. Banka tak chráni hodnotu svojho zálohu a rozhodne, či peniaze pôjdu na opravu domu či bytu, alebo na zníženie dlhu. Vinkulácia vzniká dohodou poistníka, poisťovne a banky a ruší sa až so súhlasom banky.
Ako vinkulácia funguje a prečo ju banka žiada?
Vinkulácia je viazanie výplaty poistného plnenia v prospech tretej osoby, pri hypotéke v prospech banky ako záložného veriteľa. Ak nehnuteľnosť zničí požiar alebo povodeň, banka by bez vinkulácie stratila zabezpečenie a vy by ste dostali peniaze, ktoré nemusíte použiť na obnovu.
Banka preto vinkuláciu dáva medzi podmienky čerpania alebo trvania úveru. Poisťovňa ju potvrdí a pri poistnej udalosti postupuje podľa nej. Presné pravidlá výplaty určuje potvrdenie o vinkulácii a úverové podmienky banky.
| Situácia po škode | Kto rozhoduje o plnení | Čo sa zvyčajne deje s peniazmi |
|---|---|---|
| Drobná opraviteľná škoda | poisťovňa a klient podľa podmienok banky | výplata na opravu, prípadne so súhlasom banky |
| Väčšia škoda | banka udeľuje súhlas | uvoľnenie na opravu po predložení rozpočtu alebo faktúr |
| Totálna škoda, nehnuteľnosť sa obnoví | banka | postupné uvoľňovanie podľa priebehu obnovy |
| Totálna škoda, nehnuteľnosť sa neobnoví | banka | plnenie zníži alebo splatí zostatok úveru |
Tabuľka je praktický model, nie zákonné pravidlo. Rozhoduje znenie vašej vinkulácie a podmienky konkrétnej banky.
Ako vybaviť vinkuláciu krok za krokom?
Vinkuláciu vybavíte tak, že uzavriete poistenie nehnuteľnosti a požiadate poisťovňu o vinkuláciu plnenia v prospech banky na tlačive, ktoré žiada banka. Bez potvrdenej vinkulácie vám banka hypotéku zvyčajne nevyčerpá.
- Vyžiadajte si od banky požiadavky na poistenie: minimálnu poistnú sumu, riziká a tlačivo vinkulácie.
- Uzavrite poistenie nehnuteľnosti s poistnou sumou podľa nákladov na obnovu, nie podľa ceny bytu.
- Požiadajte poisťovňu o vinkuláciu v prospech banky, často to ide priamo pri uzatváraní poistky.
- Poisťovňa vystaví potvrdenie o vinkulácii, ktoré doručíte banke.
- Banka potvrdenie skontroluje a zaradí medzi splnené podmienky čerpania.
Pri kúpe na hypotéku nechajte medzi podpisom zmlúv a plánovaným čerpaním rezervu. Samotná poistka bez akceptovanej vinkulácie podmienku banky nemusí splniť. Pri byte v bytovom dome si overte, či banka prijme aj poistenie bytového domu cez správcu, alebo žiada samostatnú zmluvu k vášmu bytu.
Čo musí obsahovať potvrdenie o vinkulácii?
Potvrdenie o vinkulácii musí jednoznačne spárovať tú istú nehnuteľnosť, úver aj poistnú zmluvu. Pri chybe v čísle bytu alebo zmluvy ho banka vráti na opravu.
- číslo poistnej zmluvy a identifikácia poistníka,
- banka ako oprávnený z vinkulácie a číslo úverovej zmluvy,
- presné označenie nehnuteľnosti podľa listu vlastníctva (katastrálne územie, číslo bytu, súpisné číslo),
- poistená suma, poistené riziká a vinkulovaná suma,
- pravidlá výplaty plnenia a podmienky zrušenia vinkulácie.
Za samotnú vinkuláciu sa neplatí osobitné poistné. Ak si banka alebo poisťovňa účtuje poplatok za zmenu či potvrdenie, nájdete ho v ich sadzobníku.
Musím mať poistenie z poisťovne, ktorú odporúča banka?
Nie. Banka smie k hypotéke vyžadovať poistenie nehnuteľnosti, no musí prijať aj poistenie od inej poisťovne, ak zaručuje rovnocennú úroveň krytia. Vyplýva to z § 4 ods. 2 zákona č. 90/2016 Z. z. o úveroch na bývanie, ktorý viazanie produktov veriteľom zakazuje.
Prakticky to znamená, že si poistenie môžete porovnať na trhu. Banka môže odmietnuť poistku, ktorá nesplní jej minimálne požiadavky, napríklad nízku poistnú sumu alebo chýbajúce riziko povodne. Preto si požiadavky vypýtajte písomne ešte pred podpisom poistky.
Poistenie domácnosti a zodpovednosti sa pri hypotéke spravidla nevinkuluje. Chráni nábytok, elektroniku a škody spôsobené iným, nie stavbu založenú banke. Výpadok príjmu rieši poistenie schopnosti splácať úver, ktoré je samostatný produkt.
Čo robiť po poistnej udalosti na vinkulovanej nehnuteľnosti?
Po poistnej udalosti nahláste škodu poisťovni aj banke a predložte rozpočet opravy. Banka potom peniaze uvoľní naraz, po častiach podľa postupu prác, alebo ich použije na úver.
- Zdokumentujte škodu fotografiami pred opravou.
- Overte, či je škoda krytá a nad akou sumou potrebujete súhlas banky.
- Zistite, či stačí poistná suma na obnovu, a pripravte rozpočet.
- Odkladajte si faktúry, banka ich môže žiadať pri uvoľňovaní ďalších častí plnenia.
Pri vyššej škode si nechajte potvrdiť, kto komunikuje s bankou a aké doklady uvoľnia jednotlivé splátky plnenia. Dobrá príprava skracuje čas, keď opravu financujete z vlastného.
Dá sa vinkulácia zrušiť a čo pri predaji bytu?
Vinkuláciu zruší poisťovňa na základe súhlasu banky, ktorý banka vydá najmä po splatení alebo refinancovaní hypotéky. Bez tohto súhlasu poisťovňa plnenie naďalej viaže v prospech banky.
| Situácia | Čo urobiť s vinkuláciou |
|---|---|
| Úver je splatený | vyžiadajte si od banky súhlas so zrušením a doručte ho poisťovni |
| Refinancovanie | stará banka vinkuláciu uvoľní, nová žiada novú vo svoj prospech |
| Zmena poisťovne | najprv nová poistka a nová vinkulácia, až potom zrušenie starej |
| Predaj bytu | po prevode vlastníctva poistenie spravidla zanikne, kupujúci si uzavrie vlastné |
Pri predaji platí § 812 Občianskeho zákonníka: zmenou vlastníka poistenej veci poistenie zanikne, ak poistné podmienky neurčujú inak. Hypotéka predávajúceho sa zvyčajne splatí z kúpnej ceny a banka potom vydá súhlas so zrušením vinkulácie aj kvitanciu na výmaz záložného práva. Ak kupujúci kupuje na hypotéku, vybavuje si vlastnú poistku a vinkuláciu pre svoju banku.
Pri refinancovaní hypotéky postupujte v bezpečnom poradí:
- uzavrite alebo upravte poistenie s dostatočnou poistnou sumou,
- vybavte vinkuláciu v prospech novej banky,
- nechajte novú banku potvrdenie schváliť,
- až potom ukončite pôvodnú zmluvu alebo zrušte starú vinkuláciu.
Chráni vinkulácia aj vlastníka nehnuteľnosti?
Vinkulácia nezväčšuje rozsah poistenia ani poistnú sumu, chráni najmä záujem banky. Ak zmluva nekryje povodeň, vedľajšiu stavbu alebo drahú technológiu, vinkulácia chýbajúce krytie nedoplní.
Pred podpisom preto oddeľte dve kontroly. Banka kontroluje ochranu zálohu, vy kontrolujte, či by poistka zaplatila reálnu obnovu bývania. Pri nízkej poistnej sume hrozí podpoistenie nehnuteľnosti a poisťovňa krátí plnenie aj vtedy, keď je vinkulácia v poriadku.
- Nezaplatené poistné môže viesť k zániku poistky, banka sa to od poisťovne dozvie a môže žiadať nápravu.
- Poistná suma podľa kúpnej ceny bytu nemusí zodpovedať nákladom na obnovu stavby.
- Starý byt bez aktualizovanej poistnej sumy je po rokoch inflácie často podpoistený.
Raz ročne si skontrolujte, či poistka trvá, či poistná suma rastie s nákladmi na obnovu a či banka eviduje správne číslo zmluvy. Splátku a zostatok hypotéky si prepočítate v hypotekárnej kalkulačke.
Časté otázky o vinkulácii poistenia
Dostanem pri škode peniaze ja, alebo banka?
Závisí od výšky škody a podmienok vinkulácie. Pri menšej škode banka často súhlasí s výplatou na opravu, pri väčšej rozhodne, či plnenie uvoľní postupne na obnovu alebo ho použije na úver.
Stačí na hypotéku poistenie bytového domu cez správcu?
Nemusí. Banka môže žiadať samostatné poistenie vášho bytu s vinkuláciou v jej prospech. Poistenie domu cez správcu navyše nemusí kryť vnútorné pevné súčasti bytu, preto si overte poistnú sumu aj rozsah zmluvy.
Zanikne vinkulácia refinancovaním automaticky?
Nie. Pôvodná banka musí dať súhlas so zrušením a nová banka zvyčajne žiada novú vinkuláciu vo svoj prospech. Kým nová vinkulácia nie je potvrdená, starú poistku nerušte.
Vinkuluje sa aj poistenie auta na leasing alebo úver?
Áno, pri leasingu alebo úvere na auto sa často vinkuluje havarijné poistenie v prospech leasingovej spoločnosti či banky. Princíp je rovnaký: pri totálnej škode alebo krádeži ide plnenie najprv na úhradu dlhu.


